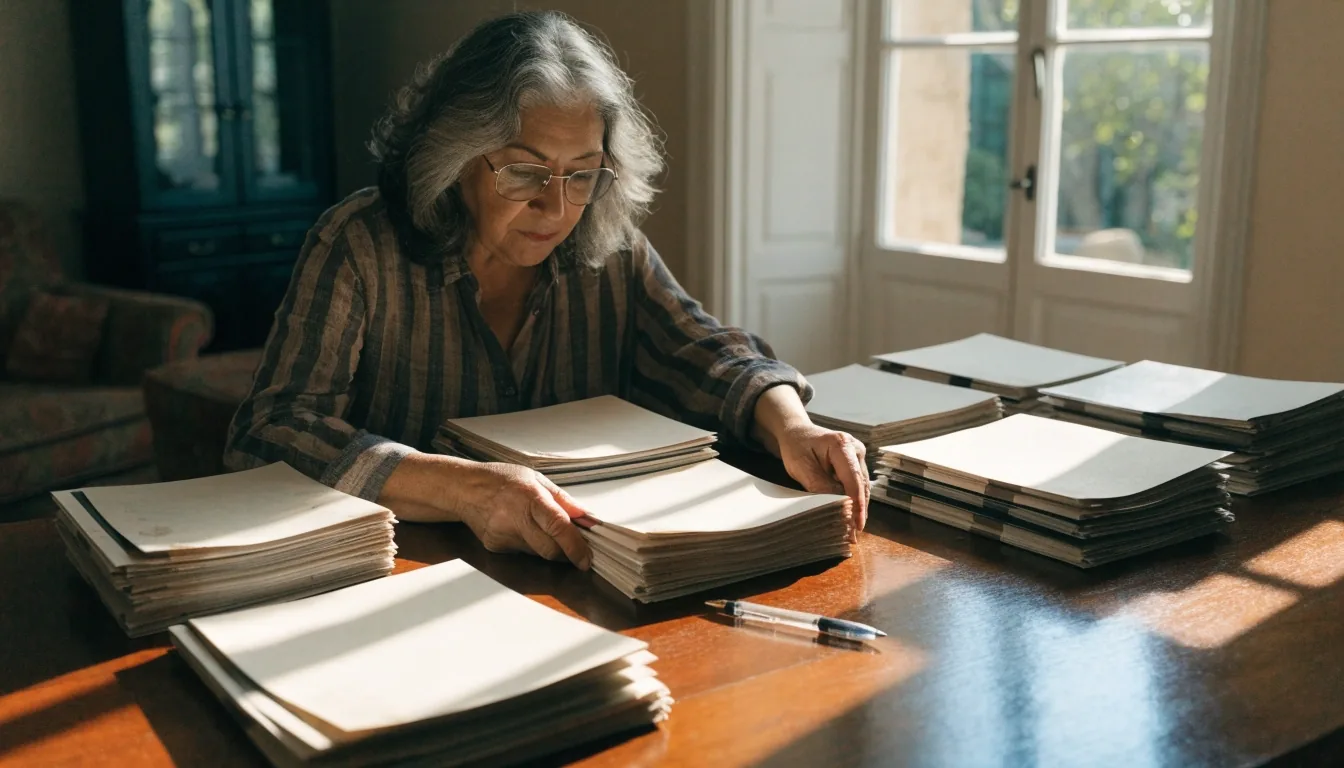
Pareja de Sevilla revisando juntos una previsión de ahorro para la jubilación en la cocina de su casa

Ahorro Jubilación Sevilla · Calle Sierpes, 19

Rescates de planes de pensiones y reglas de disposición

Saber cuándo puedes disponer del dinero es tan importante como saber cuánto vas a aportar. Las reglas de rescate han cambiado en los últimos años y hoy son más flexibles que hace una década, aunque siguen teniendo condiciones que conviene conocer antes.

El cambio de 2025

Desde enero de 2025 pueden rescatarse las aportaciones con al menos diez años de antigüedad, junto con sus rendimientos. Es el cambio más relevante de los últimos años en la disposición de estos productos, y afecta al cálculo de plazos de forma directa.

Para quien aportó durante años bajo la expectativa de no poder tocar el dinero hasta la jubilación, la diferencia es considerable. La regla ya no es «todo o nada hasta el retiro»: el rescate a 10 años entra en juego mientras el plan sigue vivo y las aportaciones recientes continúan sumando plazo.

Lo esencial

El rescate deja de exigir la jubilación como única puerta. Lo que sí exige, en la práctica, es tener claro qué aportación concreta cumple la década y cómo vas a tributar por ella.

Antigüedad mínima
Diez años por cada aportación, no por el conjunto del plan.
Qué se rescata
La aportación vencida junto con los rendimientos que le correspondan.
Dónde se declara
En la base imponible del IRPF del ejercicio en que cobras.

Cómputo de plazos

Cómo funciona el cómputo de los diez años

La antigüedad se cuenta aportación por aportación, no sobre el conjunto del plan. Esto significa que puedes rescatar las aportaciones más antiguas mientras mantienes las recientes acumulando plazo.

Ese detalle permite planificar rescates escalonados, sacando cada año las aportaciones que ya han superado la década. Requiere algo de contabilidad personal, y muchas gestoras facilitan el desglose por antigüedad.

1

Localiza cada aportación

Pide a la gestora el desglose por fecha de cada ingreso al plan, no solo el saldo total.

2

Marca cuáles cumplen la década

Solo esas aportaciones, con su rendimiento asociado, son rescatables por esta vía.

3

Repite el ejercicio cada año

El bloque que vence crece con el calendario, así que el plan de rescate se revisa anualmente.

Supuestos de disposición antes de la jubilación

Además del rescate por antigüedad, existen supuestos específicos que permiten disponer del dinero. Cada uno tiene requisitos documentales y condiciones propias: no basta con cumplir la situación descrita, hay que acreditarla y seguir el procedimiento con la entidad gestora.

Desempleo de larga duración

Exige acreditar la situación conforme a los requisitos previstos, y en algunos casos se limita a quienes no tienen derecho a prestación contributiva. También existen condiciones sobre la antigüedad mínima de las aportaciones.

Incapacidad

Los grados reconocidos por la Seguridad Social abren la disposición del saldo. El reconocimiento previo es la pieza que activa el supuesto.

Enfermedad grave

Pensado para situaciones de salud de especial gravedad y con un plazo definido para solicitar el rescate desde el diagnóstico acreditado.

Fallecimiento del partícipe

Los beneficiarios designados perciben el saldo conforme a las reglas aplicables, con un tratamiento fiscal específico en el IRPF.

Fallecimiento del beneficiario

Supuesto menos habitual, pero recogido en la normativa y con su propio circuito de acreditación ante la entidad gestora.

Otros casos de la normativa

La regla general es sencilla: el supuesto no se presume, se documenta. Antes de contar con la liquidez, confirma el expediente con la gestora.

Manos separando documentación de un plan de pensiones sobre una mesa para comparar aportaciones

Requisitos y acreditación

Situación de desempleo

Los supuestos ligados al desempleo exigen acreditar la situación conforme a los requisitos previstos, y en algunos casos se limita a quienes no tienen derecho a prestación contributiva. También existen condiciones sobre la antigüedad mínima de las aportaciones.

Es un supuesto que a menudo se descubre tarde. Si tienes un plan de pensiones y te encuentras en una situación laboral complicada, merece la pena comprobar si encajas antes de dar por hecho que el dinero está bloqueado.

Qué se acredita

La situación laboral y su duración, con la documentación que exige la gestora para ese supuesto concreto.

Qué cambia respecto al rescate por antigüedad

Aquí no decides tú el momento: el supuesto tiene que estar reconocido y vigente cuando presentas la solicitud.

A qué se limita

A los requisitos de cada convocatoria y a la antigüedad mínima exigida sobre las aportaciones que quieras mover.

Cobrar todo en un solo año concentra la renta. Repartirlo en varios ejercicios cambia el resultado.

La elección entre capital, renta o una fórmula mixta no es un detalle de forma: decide cuánto sumas a tu base imponible del IRPF cada año.

Formas de cobro: capital, renta o mixto

El rescate puede hacerse como capital en un pago único, como renta periódica o combinando ambas fórmulas. La elección afecta directamente a la tributación anual, porque la base del IRPF se calcula sobre lo percibido en cada ejercicio.

Capital

Un pago único concentra la renta en un solo ejercicio y suele elevar el tipo aplicable.

Encaja en importes pequeños, donde la simplicidad compensa el coste fiscal.

Renta periódica

Fraccionar el rescate en varios años reparte la carga entre ejercicios.

Suele dar mejor resultado cuando el importe es relevante y tu base habitual es moderada.

Fórmula mixta

Combina un importe inicial con pagos sucesivos durante los años siguientes.

Útil para cubrir una necesidad puntual sin renunciar al resto del saldo del plan.

Comparación de dos contratos de plan de pensiones sobre una mesa antes de decidir el rescate

Tributación

Tratamiento fiscal del rescate

Las cantidades percibidas tributan como rendimiento del trabajo. No existe una tabla especial para rescates de planes más allá de las reglas generales del IRPF, así que el tipo efectivo depende de la base total del año.

Esto explica por qué el rescate fraccionado tiene tanto sentido para importes relevantes. Si tu base habitual es moderada, añadir diez años de ahorro en un solo ejercicio puede llevarte al tramo más alto de la escala del IRPF.

Rescate en renta vitalicia y su tratamiento

Cuando el rescate se articula como renta vitalicia asegurada, el régimen puede ser distinto, con un tratamiento propio y posibles reducciones según las condiciones. No es la opción más líquida, porque un contrato de renta vitalicia no se deshace con facilidad. A cambio, proporciona un ingreso que se extiende mientras vivas.
Movilidad y traspasos

Los traspasos entre planes de pensiones no generan tributación, lo que permite cambiar de gestora o de política de inversión sin pasar por caja. Es una ventaja que muchos partícipes desconocen y que da al producto una flexibilidad interna relevante.

El traspaso no es un rescate: el dinero sigue dentro del sistema y no se declara. Eso lo diferencia de cualquier salida efectiva y explica por qué conviene separar ambos conceptos cuando planificas liquidez.

Comparar alternativas de ahorro

Liquidación por fallecimiento

En caso de fallecimiento, los beneficiarios designados perciben el saldo del plan conforme a las reglas aplicables, con un tratamiento fiscal específico en el IRPF.

Tener los beneficiarios actualizados es una gestión sencilla que mucha gente deja sin hacer. Actualizar esa designación tras cambios familiares es una tarea de cinco minutos con consecuencias importantes para quien recibe el saldo.

Casos que conviene revisar antes de rescatar

Antes de ordenar un rescate, comprueba tu tipo marginal previsto para el año, el número de aportaciones que ya superan los diez años y las formas de cobro disponibles en tu plan. También revisa si el rescate te sitúa en un tramo superior de la escala del IRPF.

1

Tu tipo marginal del año

Es el punto de partida: decide cuánto importa fraccionar y hasta dónde conviene subir en la escala.

2

Aportaciones con la década cumplida

Sin ese desglose no puedes saber qué parte es realmente rescatable por antigüedad.

3

Formas de cobro de tu plan

No todos los planes ofrecen las mismas opciones. Confírmalas antes de decidir el calendario.

Si tras el análisis tiene sentido fraccionar, hazlo. No es una decisión urgente y el calendario depende de tus otros ingresos.

Del expediente al cobro

Cómo se solicita

El procedimiento se inicia con la gestora o entidad correspondiente, que facilita los formularios y la documentación requerida según el supuesto. Los plazos de abono varían entre entidades y productos, así que conviene consultar antes de contar con la liquidez.

No es un trámite instantáneo. Planificar con algunas semanas de margen evita sorpresas y te da tiempo para resolver documentación incompleta.

  1. Elige el supuesto y confirma que encajas

    Antigüedad, desempleo, incapacidad, enfermedad grave o fallecimiento: cada uno tiene su propio requisito de entrada.

  2. Reúne la documentación acreditativa

    La gestora indica qué justificantes necesita. Llegar con el expediente completo acorta el proceso.

  3. Decide y comunica la forma de cobro

    Capital, renta o mixto. Es el momento de fijar cuánto sumas a la base imponible del IRPF y en qué ejercicios.

  4. Centraliza el resultado fiscal del año

    El importe percibido entra en tu renta del ejercicio. Cuadra el conjunto antes de cerrar el año.

Errores frecuentes al rescatar

Concentrar todo el rescate en un solo ejercicio fiscal. No verificar qué aportaciones han cumplido la década. Y olvidar actualizar los beneficiarios tras cambios personales. Son tres cosas evitables.

Todo en un mismo año

Sumar el saldo entero a tu renta habitual suele llevarte al tramo más alto de la escala.

No comprobar la antigüedad

Solicitar un rescate por aportaciones que aún no cumplen la década retrasa el trámite sin necesidad.

Beneficiarios desactualizados

Tras cambios familiares conviene revisar la designación. Es una gestión rápida con efecto directo.

Lo que no se puede evitar es que las reglas sigan cambiando. Mantener el expediente ordenado y revisar la normativa antes de cada decisión es la mejor protección disponible.

Preguntas frecuentes

Dudas que llegan antes de rescatar

Tres respuestas cortas a las preguntas que más se repiten en consulta.

¿Puedo rescatar mi plan de pensiones antes de jubilarme?

Desde enero de 2025 pueden rescatarse las aportaciones con al menos diez años de antigüedad junto con sus rendimientos. Existen además supuestos específicos previstos en la normativa, como el desempleo de larga duración o la incapacidad.

¿Cómo tributa lo que rescato?

Como rendimiento del trabajo en el IRPF del ejercicio en que se percibe. Fraccionar el rescate en varios años suele repartir mejor la carga fiscal.

¿Puedo cambiar mi plan a otro sin coste fiscal?

Sí. Los traspasos entre planes de pensiones no generan tributación, así que cambiar de gestora o de política de inversión no obliga a pasar por caja.

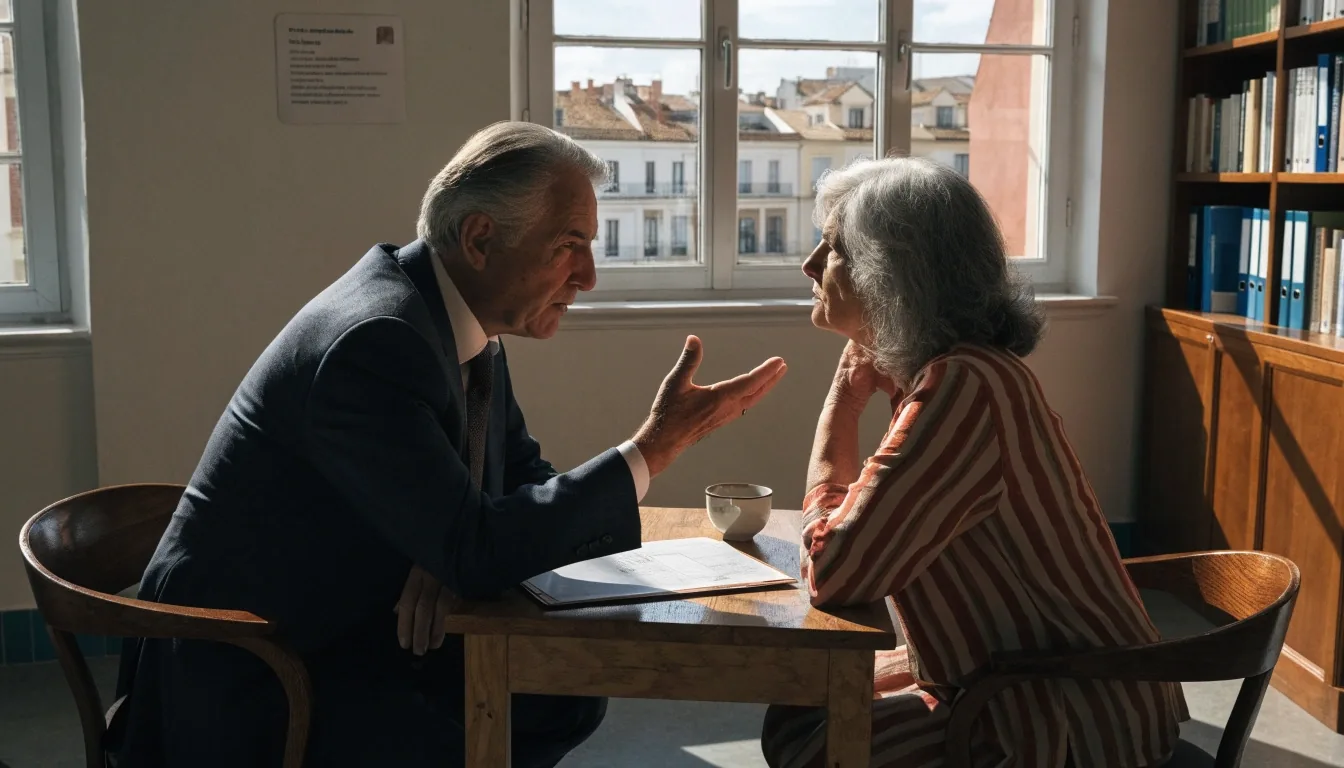
Asesor y cliente en su sesenta comentando las opciones de rescate de un plan de pensiones en una oficina de Sevilla

Repasa tu caso antes de ordenar el rescate

Si tienes dudas sobre qué aportaciones cumplen la década, cómo repartir el cobro o qué documentación preparar, podemos repasar tu situación en una consulta. Escríbenos y te indicamos por dónde empezar.

Calle Sierpes, 19, 41004 Sevilla · +34 955 741 852 · Lunes a viernes, de 9:00 a 18:00